



 Facebook
 Youtube
 Instagram
 Twitter
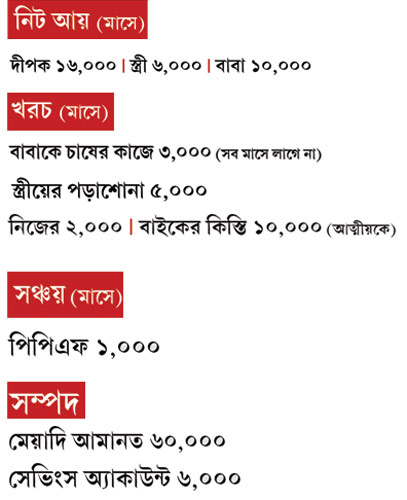
দীপক (২৮) • স্ত্রী (২১) • বাবা (৪৮) • মা (৪৪) • ভাই (২৬)
সরকারি কর্মী • তবে চাকরি পাকা নয় • স্ত্রী চাকরি করেন, পড়েনও • বাবা কৃষক
• সংসার খরচ বইতে হয় না • জানতে চান ফান্ড, বিমা নিয়ে • স্বপ্ন ফ্ল্যাট কেনা
কোনও মাপকাঠিতেই দীপকের প্রোফাইল মারকাটারি নয়। কিন্তু কেন জানি না আমার তা বেশ ভাল লাগল। মনে হল, সাধারণের ভিড়েও অনন্য।
গ্রামের অতি সাধারণ কৃষক বাড়ির ছেলে। পড়াশোনা থেকে শুরু করে চাকরির প্রশিক্ষণ— প্রতি ক্ষেত্রে সেখানে কত বাধা। সেই সব টপকে দীপক অন্তত চাকরির দরজায় কড়া নেড়েছেন। তা-ও আবার সরকারি দফতরে। এটা ঠিক যে, দীপকের চাকরি এখনও পাকা হয়নি। কিন্তু আশা করব, ভবিষ্যতে তা হবে।

দেখার মতো দীপকের স্ত্রীয়ের জেদও। বিয়ে হয়ে গিয়েছে। চাকরিও করেন। তবু এই সব দায় সামলে তিনি অঙ্ক নিয়ে এখন স্নাতক স্তরের ছাত্রী। অনেকে বেশ ভাল রোজগার করেও স্ত্রীয়ের পড়াশোনায় তেমন টাকা খরচ হোক, তা চান না। সেখানে দীপকের স্ত্রীয়ের মাসে ৫,০০০ টাকা পড়াশোনার পিছনে খরচ হয়। আর তিনি নিজে উচ্চশিক্ষা শেষ করতে উৎসাহ দেন। সব মিলিয়ে দীপকরা এই দেশের গ্রামের এক নতুন প্রজন্মের প্রতিনিধি। যাঁরা সব বাধা ঠেলে শহরে পায়ের তলায় মাটি খুঁজছেন। তাই দীপকের তো বটেই, আমার মনে হয়েছে, এই প্রোফাইলের বিশ্লেষণ এ ধরনের সকলের কাজে আসবে।
চোখা প্রশ্ন
দীপক জানেন যে, তাঁর সঞ্চয় বা সুরক্ষা এখনও তেমন পাতে দেওয়ার মতো নয়। জীবনবিমা নেই। স্বাস্থ্যবিমা নেই। ফলে কোনও অঘটন বা বড় অসুখ— দু’য়েতেই পরিবার বড় বিপদে পড়তে পারে। তাই এই দুই ক্ষেত্রে কী করা উচিত, তা তিনি শুরুতেই জানতে চেয়েছেন। একই সঙ্গে তাঁর প্রশ্ন, মাসে ১৪ হাজার টাকা রেকারিং ডিপোজিট করা কি ঠিক হবে? মিউচুয়াল ফান্ডে টাকা ঢালতেও আগ্রহ আছে তাঁর। অর্থাৎ, সম্পদ তৈরির জন্য সঞ্চয়ের ক্ষেত্রকে যে ছড়িয়ে দিতে হয়, সে বিষয়ে তিনি ওয়াকিবহাল। আর হ্যাঁ, আগামী দিনে ফ্ল্যাট কেনার ইচ্ছে আছে। আসুন দেখি, তাঁর পক্ষে এর কতখানি করে ওঠা এই মুহূর্তে সম্ভব।
লক্ষ্য: রেকারিং ডিপোজিট
দীপক মাসে ১৪ হাজার টাকা রেকারিং করতে চান। মে মাস থেকে স্ত্রীয়ের পড়াশোনার ৫,০০০ টাকা বন্ধ হয়ে যাবে। সংসারেও ৩,০০০ টাকা তাঁকে প্রতি মাসে দিতে হয় না। ফলে মাস খানেকের মধ্যে বাইকের কিস্তি মিটিয়ে ফেলার পরে মাসে ১৪ হাজার টাকার রেকারিং ডিপোজিট করা হয়তো একেবারে অসম্ভব হবে না।
কিন্তু আমার মতে, শুধু সেখানে ফি-মাসে অত টাকা না-ঢালাই ভাল। বরং ওর মধ্যে কিছু টাকা রেকারিং করুন। কিছুটা রাখুন ফিক্সড ডিপোজিটে। আর বাকিটা যত্ন নিয়ে বাছাই করা মিউচুয়াল ফান্ডে (এসআইপি পদ্ধতিতে)। তাতে এক দিকে ঝুঁকি কম নেওয়া হবে। আবার সব মলিয়ে মন্দ হবে না রিটার্নও।
এ প্রসঙ্গে বলে রাখি, স্বল্প মেয়াদে কোনও নির্দিষ্ট লক্ষ্যের জন্য টাকা জমানোয় রেকারিং বেশ কার্যকরী।
লক্ষ্য: মিউচুয়াল ফান্ড
এ বিষয়ে আমার মতামত সোজাসাপ্টা। শুরুতেই তিন-চারটি ভাল ফান্ড বাছুন এবং সেগুলিতে এস আ ইপি (সিস্টেম্যাটিক ইনভেস্টমেন্ট প্ল্যান) পদ্ধতিতে টাকা ঢালুন। যার মানে, প্রতি মাসে একটি নির্দিষ্ট দিনে একটি নির্দিষ্ট অঙ্কের টাকা ফান্ডে জমা দেওয়া।
অনেকে প্রশ্ন করেন, সরাসরি শেয়ার না-কিনে ফান্ড কেন? আমি বলি, যদি মনে করেন, শেয়ার বাছাই এবং পরে সে বিষয়ে পুঙ্খানুপুঙ্খ খবর রাখার দক্ষতা, ধৈর্য ও সময় আপনার আছে, তবে শেয়ার বাজারে স্বাগত। নইলে কিন্তু ফান্ডই ভাল বাজি।
আর এসআইপি-র সুবিধা হল, এক লপ্তে বেশি টাকা ঢালার প্রয়োজন নেই। তা ছাড়া, প্রতি মাসে বাজারের ওঠা-নামার সঙ্গে খাপ খাওয়ানোর সুবিধা পাওয়ায় দীর্ঘ মেয়াদে ঝুঁকিও এখানে তুলনায় কম।
কী ধরনের ফান্ড বাছবেন, সেটি অবশ্য একান্তই আপনার ব্যাপার। কতটুকু ঝুঁকি নিতে চান, লগ্নির মেয়াদ কেমন, নানা দিক বিবেচনা করে সেই সিদ্ধান্ত নেওয়া জরুরি। তবে এ নিয়ে কয়েকটি কথা মাথায় রাখা ভাল—
• বড় সংস্থার (লার্জ ক্যাপ) শেয়ার অনেক ঝড়ঝঞ্ঝা সয়েও টিকে থাকতে পারে। নিরাপত্তা বেশি। তেমনই আবার তুলনায় কম টাকায় কিনেও চোখ ধাঁধানো রিটার্ন দিতে পারে মাঝারি (মিড ক্যাপ) বা ছোট (স্মল ক্যাপ) সংস্থার শেয়ার। কিন্তু তেমনই সেগুলিতে ঝুঁকির পাল্লাও বেশি ভারি।
• ফান্ডের ইউনিট প্রথম বার বাজারে ছাড়ার সময়েই (নিউ ফান্ড অফার) যে শুধু তাতে টাকা ঢালতে হবে, এমনটা নয়। পুরনো ফান্ডের ইউনিটও ভাল রিটার্ন দিতে পারে। তা ছাড়া, এ ক্ষেত্রে আগে ওই ফান্ড কেমন রিটার্ন দিয়েছে, তা দেখে নেওয়ার সুবিধা রয়েছে। তা বলে অবশ্য শুধু অতীত দেখে কোনও ফান্ডের ভবিষ্যৎ রিটার্ন সম্পর্কে নিশ্চিত হতে পারবেন না।
• বাজার যে-হারে বাড়ছে, আপনার ফান্ড ম্যানেজার তা টপকে রিটার্ন দিতে পারবেন কি না, অনেক সময়ে তা বোঝা শক্ত হয়। সে দিক থেকে সুবিধাজনক ইনডেক্স ফান্ড। সূচক যে-গতিতে ছুটবে, সেই হারেই বাড়ার কথা আপনার তহবিলও।
সব দিক ভেবে সিদ্ধান্ত নিন।
লক্ষ্য: জীবনবিমা
দেখুন, আমি বারবারই বলি, জীবনবিমাকে সঞ্চয় হিসেবে দেখবেন না। কারণ, তার রিটার্ন তেমন পাতে দেওয়ার মতো নয়। বরং তাকে দেখুন সুরক্ষা কবচ হিসেবে। এখানে লগ্নি করার মূল লক্ষ্য, কারও অবর্তমানেও তাঁর পরিবার যেন অকূলে না-পড়ে।
তাই এনডাওমেন্ট বা ইউলিপের দিকে না-ঝুঁকে নিজের প্রয়োজন বুঝে টার্ম পলিসি করুন। বিমার মেয়াদের মধ্যে মৃত্যু না-হলে, টাকা পাওয়ার সুযোগ এখানে নেই। কিন্তু তেমনই প্রিমিয়ামও অনেকটা কম। সেখানে টাকা বাঁচিয়ে তা চড়া রিটার্নের প্রকল্পে খাটানোই বরং বুদ্ধিমানের কাজ।
লক্ষ্য: স্বাস্থ্যবিমা
অনেকেই ভাবেন, শরীর খারাপ না-হলে যখন টাকা পাওয়া যাবে না, তখন খামোখা আর স্বাস্থ্যবিমা কেন? কিন্তু তার বদলে আপনি যে এই বিমা করার কথা ভেবেছেন এবং কী করণীয় তা জানতে চেয়েছেন, তা দূরদর্শিতার পরিচয়। সত্যিই তো, দীর্ঘ দিন ধরে তিল তিল করে জমানো টাকাকে শূন্য করে দিতে একবার বেশ কিছু দিন হাসপাতালে থাকাই যথেষ্ট।
তাই অবশ্যই যত তাড়াতাড়ি সম্ভব স্বাস্থ্যবিমা করুন।
আমার মনে হয়, আপনার দু’টি ফ্লোটার প্রকল্প কেনা ভাল। একটি আপনার ও স্ত্রীয়ের জন্য। আর অন্যটি বাবা-মায়ের জন্য। স্বাস্থ্যবিমা বাছাইয়ের সময়ে কয়েকটি জিনিস মাথায় রাখা ভাল—
• আগে থেকে কোনও অসুখ থাকলে (প্রি এগ্জিস্টিং ডিজিজ), তা শুরুতেই জানান। নইলে পরে ‘ক্লেম’ পেতে অসুবিধা হতে পারে।
• বয়স কম থাকতে থাকতে এই বিমা করা ভাল। তাতে প্রিমিয়াম কম পড়ে। আবার ক্লেম না-করে চার বছর কাটিয়ে দিতে পারলে, তখন প্রায় যে-কোনও অসুখের চিকিৎসার খরচ দিতে বাধ্য থাকে সংস্থা।
• প্রতি বছর যে প্রিমিয়াম গুনতে হবে, সে কথা মাথায় রাখুন।
• পলিসি কেনার আগে দেখে নিন, হাসপাতালে ভর্তি না-হলেও চিকিৎসার খরচ আপনার বাছাই করা সংস্থা দেবে কি না।
• জেনে নিন, কত বছর বয়স পর্যন্ত মিলবে কভারেজ।
• ছোট হরফের সব লেখা খুঁটিয়ে পড়ুন। সর্বোচ্চ বেড ভাড়া কত পাবেন থেকে শুরু করে প্রতি দিনের খরচের সীমা আছে কি না— সমস্ত কিছু বিস্তারিত জানুন।
লক্ষ্য: ফ্ল্যাট কেনা
এই মুহূর্তে এ বিষয়ে না-ভাবাই ভাল। তাতে চাকরি জীবনের শুরুতেই ঘাড়ে ঋণের বিপুল বোঝা চাপবে। মুশকিল হবে ডাউনপেমেন্ট জোগাড় করা। তার থেকে কিছু দিন অপেক্ষা করুন। টাকা জমাতে থাকুন বাড়ি কেনার জন্য।
সামনে লম্বা চাকরি-জীবন অপেক্ষা করে আছে দীপকের সামনে। হয়তো খোলার অপেক্ষায় নতুন সম্ভাবনার দরজা। সঞ্চয়ের রাস্তায় ঠিক দিকে পা দীপক ইতিমধ্যেই বাড়িয়েছেন। লেগে থাকতে পারলে সম্পদ তৈরি শুধু সময়ের অপেক্ষা।
(অনুরোধ মেনে নাম পরিবর্তিত এবং ছবি প্রতীকী)

এই খবরটি পড়ার জন্য সাবস্ক্রাইব করুন
5,148
1,999
429
169





সঠিক খবর পেতে গুগ্লে বেছে নিন আনন্দবাজার ডট কম

ফলো করুন আমাদের মাধ্যমগুলি




 Continue with Apple
 Sign in with Facebook


