



 Facebook
 Youtube
 Instagram
 Twitter
নীলোৎপল (৩৫) • স্ত্রী (২৯) • মেয়ে (১)
বেসরকারি সংস্থার কর্মী় • থাকেন কলকাতায় ভাড়া বাড়িতে • নিজের পড়াশোনা শেষ করতে আগ্রহী
• চান শহরে নতুন ফ্ল্যাট কিনতে • ইচ্ছে ৫৫ বছরে অবসর • লক্ষ্য মেয়ের জন্য সঞ্চয়
টাকা পয়সার অভাবই হোক বা হঠাৎ করে ঘাড়ে এসে পড়া পরিবারের দায়িত্ব। নানা রকম কারণে বিভিন্ন সময়ে নিজেদের ইচ্ছেগুলো মেটাতে পারি না আমরা। কখনও অপূর্ণ থেকে যায় উচ্চশিক্ষার স্বপ্ন, তো কখনও আবার টাকার অভাবে কেনা হয় না বাড়ি-গািড়। সে ক্ষেত্রে হয় আমরা ভাগ্যকে দোষারোপ করি। নয়তো ছেলে-মেয়েকে জবরদস্তি জুতে দিই নিজেদের অপূর্ণ স্বপ্ন পূরণের জন্য। খুব কম জনই এমন প্রতিবন্ধকতা কাটিয়ে গা-ঝাড়া দিয়ে উঠে দাঁড়ান। আর সমস্যার চোখে চোখ রেখে বলেন, এসো পাঞ্জা লড়ি। নীলোৎপল কিন্তু এমনই এক মানুষ। তিনি আবার নতুন করে পড়াশোনা শুরু করেছেন। আগামী দিনে তা নিয়ে আরও এগোতে চান। অসাধারণ!
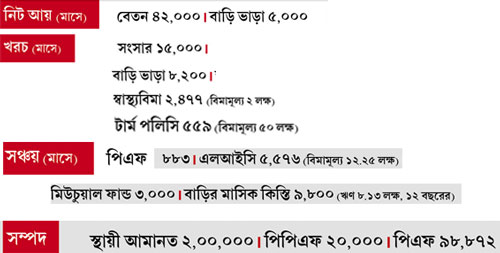
নীলোৎপল বেসরকারি গাড়ি বিমা সংস্থার কর্মী। রয়েছে শহরতলিতে নিজের ফ্ল্যাটও। সেটি আপাতত ভাড়া দেওয়া, যেখান থেকে মাস গেলে ৫,০০০ টাকা আসে। আর তিনি নিজে পরিবার নিয়ে থাকেন শহরে ভাড়া বাড়িতে। নীলোৎপল বেতন খারাপ পান না। কিন্তু সেই তুলনায় লগ্নির অঙ্ক কম। বরং বাড়ি ভাড়া, গৃহঋণের কিস্তি দিয়ে এবং সংসার চালিয়ে জমানোর জন্য হাতে খুব একটা টাকা থাকে না। আর যা থাকে, তার বেশির ভাগটাই যায় জীবনবিমার এনডাওমেন্ট প্রকল্পে। সেখান থেকে রিটার্ন আশানুরূপ না- হওয়ায়, সব মিলিয়ে তহবিলও খুব একটা বেশি নয়।

নীলোৎপলের স্বপ্নের কথা আগেই বলেছি। তা হল অর্থের অভাবে বাকি থেকে যাওয়া নিজের উচ্চশিক্ষা সম্পূর্ণ করা। সে জন্য প্রাথমিক ভাবে দূরশিক্ষার মাধ্যমে পড়াশোনা শুরু করেছেন। পরের ইচ্ছে এমবিএ শেষ করার। আমার মতে, এক বার এমবিএ শেষ করতে পারলে, সেই শিক্ষা আগামী দিনে কাজের ক্ষেত্রেও অনেকটা সাহায্য করবে। তাই এ জন্য কী ভাবে টাকা জোগাড় করবেন, তা দিয়েই লেখা শুরু করি।
পড়াশোনার জন্য
নীলোৎপলের হাতে এখন নগদ টাকা প্রায় নেই। সে জন্য আমার মতে, আপনি নিজের স্থায়ী আমানত থেকে ওভারড্রাফট পদ্ধতিতে ঋণ নিন।
২ লক্ষ টাকার স্থায়ী আমানতের ৯০% এ ভাবে ঋণ নিতে পারবেন। যা পড়াশোনার কাজে লাগানো যাবে। আমানতের মেয়াদ শেষ হলে, সেখান থেকে সুদ-সহ ওভারড্রাফটের টাকা কেটে নেওয়ার পর বাকি টাকা ফেরত পাবেন। এর সুবিধা হল, আপনাকে আলাদা করে পড়াশোনার জন্য ঋণ নিতে হল না। আবার জমানো টাকাও সঠিক সময়ে কাজে এল।
ফ্ল্যাট কেনার পুঁজি
নীলোৎপল কলকাতায় একটি বড় ফ্ল্যাট কিনতে চান। সে জন্য ঋণের কিস্তি যত দ্রুত সম্ভব শেষ করে শহরতলির ফ্ল্যাটটি বিক্রি করে দিন এবং সেই টাকা দিয়ে নতুন ফ্ল্যাট কেনার কাজে হাত দিন। প্রথম ফ্ল্যাট বিক্রি করে পাওয়া টাকা থেকেই দ্বিতীয় ফ্ল্যাটের ডাউনপেমেন্ট হয়ে যাবে। এতে মূলধনী লাভ-করেও সুবিধা পাবেন। এর পর যে-টাকা কম পড়বে, তা ঋণ নিতে হবে। কিন্তু বাড়ি ভাড়া দিতে না-হওয়ায়, তা গায়ে লাগবে না। তা ছাড়া তখন বেতনও কিছুটা বাড়বে।
জীবনবিমার গেরো
নীলোৎপলের সবক’টি এনডাওমেন্ট পলিসি মিলিয়ে বিমামূল্য ১২.২৫ লক্ষ টাকা। সে জন্য মাসে দিতে হয় ৫,৫৭৬ টাকা। অন্য দিকে, টার্ম পলিসির বিমামূল্য ৫০ লক্ষ (সঙ্গে রয়েছে ২৫ লক্ষের অ্যাক্সিডেন্ট কভারেজ)। অথচ এই পলিসির বিমামূল্য মাসে মাত্র ৫৫৯ টাকা। অর্থাৎ, কভারেজ কম হলেও প্রতি মাসে এনডাওমেন্ট পলিসিগুলির জন্য ১০ গুণ বেশি টাকা দিতে হচ্ছে। ফলে টান পড়ছে অবসরের লগ্নিতে। ওই টাকা অন্যান্য খাতে রেখে সঞ্চয় বাড়াতে পারতেন, কিন্তু সেটা করা সম্ভব হচ্ছে না। এটা শুধু নীলোৎপলের সমস্যা নয়। আমরা অনেকেই এই ভাবে বিমায়
সঞ্চয় করতে অভ্যস্ত। যা আদৌ লগ্নির ভাল উপায় নয়।
পাশাপাশি, নীলোৎপলের এনডাওমেন্ট বিমা পলিসিগুলির মধ্যে বেশ কয়েকটি মানি ব্যাক। ফলে মেয়াদ শেষে রিটার্ন তুলনায় অনেকটাই কম। আর, সবচেয়ে দীর্ঘ মেয়াদের বিমাটি শেষ হবে ৫৬ বছর বয়সে। এই সব কারণেই বলব বিমা বিশেষজ্ঞের সঙ্গে কথা বলে ঠিক করুন কোনটা বন্ধ করবেন। কারণ, আপনি জীবনের সুরক্ষার ব্যবস্থা ইতিমধ্যেই করেছেন টার্ম পলিসি দিয়ে। এ বার এনডাওমেন্ট পলিসির টাকা চড়া রিটার্নযুক্ত অন্য খাতে রাখতে হবে আপনাকে।
সমস্যা এসআইপিতেও
দেখে ভাল লাগল আপনি এসআইপি পদ্ধতিতে মিউচুয়াল ফান্ডে টাকা রাখতে শুরু করেছেন। মেয়ের জন্য একটি চাইল্ড প্ল্যানেও লগ্নি করছেন। কিন্তু একটা সমস্যা আছে। সব ফান্ডই একটি নির্দিষ্ট সংস্থায় রাখা। কোনও কারণে ওই ফান্ড সংস্থাটির ব্যবসায় মন্দা দেখা দিলে কিন্তু আপনার পুরো টাকাই জলে যেতে পারে। এ জন্য কয়েকটি পরামর্শ দেব—
• কোনও একটি সংস্থায় টাকা না-রেখে, দীর্ঘ মেয়াদে বিভিন্ন সংস্থার ভাল ফান্ডে লগ্নি ছড়িয়ে দিন।
• কোনও নির্দিষ্ট ফান্ডে টাকা জমা না-করে, তা বিভিন্ন লার্জ ক্যাপ, মিড ক্যাপ এবং স্মল ক্যাপ ফান্ডে আলাদা করে রাখুন।
• সমান ভাবে বেছে নিন ঋণপত্র নির্ভর এবং শেয়ার ভিত্তিক ফান্ড। এর মধ্যে যদি একটু বেশি ঝুঁকি নিতে চান, তা হলে লগ্নি বেশি থাকুক শেয়ার ভিত্তিক ফান্ডে। না-হলে উল্টোটা।
মেয়ের উচ্চশিক্ষা ও বিয়ে
নীলোৎপল চান মেয়েকে কলকাতার ভাল স্কুলে ভর্তি করতে ও উচ্চশিক্ষা দিতে। এ জন্য এখন থেকেই ছকতে হবে পরিকল্পনা। কী ভাবে? তারই একটা ছবি তুলে ধরার চেষ্টা করলাম—
• উচ্চশিক্ষা এবং বিয়ের জন্য এখন কত টাকা খরচ হয়, তা যাচাই করুন।
• এ বার নির্দিষ্ট সময় পরে সেই খরচ মোটামুটি কততে গিয়ে দাঁড়াবে, তা হিসাব করুন।
• বিশেষজ্ঞের সঙ্গে কথা বলে প্রকল্প বাছুন।
• তার পর সেখানে টাকা ঢালুন।
• সময়ে সময়ে লগ্নি বাড়াতে থাকুন।
অবসরের লগ্নি
এই আর্থিক অবস্থায় ৫৫ বছর বয়সে অবসর নেওয়া নীলোৎপলের উচিত হবে বলে মনে হয় না। কারণ, আপনি নতুন ফ্ল্যাট কিনলে কমপক্ষে ২০ বছর কিস্তি দিতে হবে। যা শেষ হতে হতেই ৫৫ বছর হয়ে যাবে। ফলে সুরক্ষিত অবসরের জন্য সঞ্চয় করা হবে না। সে জন্য যা করতে হবে, তা হল—
• পিপিএফে লগ্নি বাড়ান।
• রেকারিং এবং এসআইপি-তে লগ্নি আরও বাড়াতে হবে।
• হাতে থোক টাকা এলে কিসান বিকাশ পত্র এবং এনএসসি-র মতো প্রকল্পে টাকা রাখতে হবে।
স্বাস্থ্যবিমার অঙ্ক
নীলোৎপলের অফিস থেকে স্বাস্থ্যবিমা পাওয়া গেলেও, তার অঙ্ক পাঁচ জনের হিসাবে কম। তাই কমপক্ষে ১০ লক্ষ টাকার আলাদা বিমা করতে হবে।
সবশেষে বলব পড়াশোনার ইচ্ছা থাকলে কষ্টের মধ্যেও তা চালাতে হবে। তাই আপনার উচ্চশিক্ষা এবং আগামী জীবনের জন্য রইল শুভেচ্ছা।
(অনুরোধ মেনে নাম পরিবর্তিত)

এই খবরটি পড়ার জন্য সাবস্ক্রাইব করুন
5,148
1,999
429
169





সঠিক খবর পেতে গুগ্লে বেছে নিন আনন্দবাজার ডট কম

ফলো করুন আমাদের মাধ্যমগুলি



 Continue with Apple
 Sign in with Facebook


