



 Facebook
 Youtube
 Instagram
 Twitter
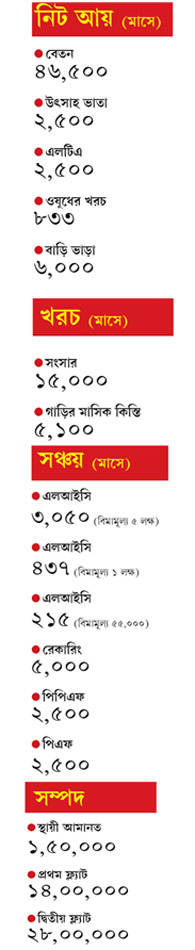
অশোক (৩৫) • স্ত্রী (২৭) • বাবা (৬৬) • মা (৫৯)
কাজ বেসরকারি সংস্থায় • স্ত্রী গৃহবধূ • নিজেদের ফ্ল্যাট • বাবার পেনশন আছে
• আগ্রহী করছাড়যুক্ত সঞ্চয়ে • জানতে চান সন্তানের জন্য লগ্নি কেমন হওয়া উচিত • ইচ্ছে, পঞ্চান্নয় অবসর
প্রায় মাস দেড়েক জুড়েই আমরা ছিলাম ছুটির মেজাজে। একের পর এক উত্সব তো বটেই, বাঙালিদের অনেকের বেড়াতে যাওয়ার পরিকল্পনাও থাকে এই সময়ে। সেই সব কাটিয়ে এ বার ধীরে ধীরে ফের রুটিন মাফিক জীবনে ঢুকে পড়ছি আমরা। আর তারপরই উত্সবের মরসুমের বেহিসেবি খরচের খতিয়ান দেখে চক্ষু চড়কগাছ হয়ে যাওয়ার জোগাড়! কিন্তু তা বলে কি একটু আনন্দ-স্ফূর্তি করব না? বরং দু’পয়সা বাড়তি খরচ করেও যাতে পরের বার ভাঁড়ারে টান না-পড়ে, তার জন্য এখন থেকেই কোমর বেঁধে নামতে হবে। দেখতে হবে শুধু টাকার চিন্তায় যাতে আনন্দ মাটি না-হয়।

কেউ কেউ মনে করেন, মাস চালিয়েও হাতে অনেক টাকা বাড়তি থাকলে, লগ্নি পরিকল্পনার দরকার কী? তা তো যে-কোনও ভাল রিটার্নের জায়গাতেই সঞ্চয় করা যায়। কিন্তু বাস্তবে সব সময় তেমনটা ঘটে না। হয়তো সঞ্চয় হয়। কিন্তু সম্পদ সে ভাবে গড়ে ওঠে না। কিছুটা এ ধরনেরই প্রোফাইল অশোকের। যা নিয়ে আজ আলোচনা করব আমরা।
বেসরকারি সংস্থার কর্মী অশোক বেতন খারাপ পান না। সংসার চালানোর পাশাপাশি, বিচার-বুদ্ধি মতো বেশ কিছু প্রকল্পে লগ্নিও করেছেন। কিন্তু সব হিসাব করার পরে দেখা যাচ্ছে প্রায় ২৫ হাজার টাকা কোনও লগ্নি ছাড়াই পড়ে থাকছে। তিনি সবেমাত্র বছর শেষে সেই টাকা স্থায়ী আমানতে রাখা শুরু করেছেন। কিন্তু তার রিটার্ন দেখে বলতে পারি মূল্যবৃদ্ধি বাদ দিলে আদতে সেখান থেকে তাঁর কোনও আয়ই হচ্ছে না। এই সব নিয়েই অশোকের কিছু প্রশ্ন রয়েছে। চলুন দেখি, তাঁর প্রশ্নগুলির উত্তর দেওয়া যায় কি না।
জীবনবিমার সুরক্ষা
অশোকের তিনটি পলিসি মিলিয়ে মাত্র ৬.৫৫ লক্ষ টাকার জীবনবিমা রয়েছে। তাঁর কিছু হলে পরিবারের এই টাকায় চলবে না। ফলে আমি আবারও বলব, জীবনবিমা করছাড়যুক্ত প্রকল্পে লগ্নির মাধ্যম নয়। বরং কমপক্ষে ৮৫ লক্ষ টাকার একটি টার্ম পলিসি করুন। এখন মাসে আপনার মোট আয় ৫৮ হাজার ধরেই এই অঙ্কে পৌঁছলাম আমি।
স্বাস্থ্যবিমায় লগ্নি
অশোকের অফিস থেকে ২ লক্ষ টাকার স্বাস্থ্যবিমা মেলে। পরিবারের সকলেই এই সুবিধা পান। কিন্তু বেড়ে চলা চিকিত্সার খরচের কথা মাথায় রেখে বলব আলাদা করে কমপক্ষে ৫ লক্ষের ফ্যামিলি ফ্লোটার বিমা কিনুন। ভবিষ্যতে যার অঙ্ক বাড়াতে হবে। বিমা কেনার আগে কিছু জিনিস দেখে নেবেন—
• শুধুমাত্র এজেন্টের কথায় ভরসা করে বিমা কিনবেন না।
• পলিসি-র কাগজপত্র ভাল করে দেখে নিন। পছন্দ না-হলে হয়তো সংস্থা পাল্টে নেওয়া যাবে। সে কথা ঠিক। কিন্তু মনে রাখবেন, স্বাস্থ্যবিমার ক্ষেত্রে সংস্থাগুলি চার বছর প্রিমিয়াম দেওয়ার পরেই যে -কোনও রোগের চিকিত্সার টাকা দিতে বাধ্য থাকে। ফলে নতুন সংস্থায় আবার ওই চার বছর অপেক্ষা করতে হবে।
• অনেক ক্ষেত্রে সংস্থাগুলি প্রথম দু’বছরে বেশ কিছু রোগকে বিমার আওতার বাইরে রাখে। বিমা করানোর আগে সে বিষয়ে খোঁজখবর নিন।
• বিমার অঙ্কের মধ্যে কী কী খরচ পাওয়া যাবে, খতিয়ে দেখুন তা-ও।
• প্রিমিয়াম আপনার সাধ্যের মধ্যে রয়েছে কি না দেখুন।
• বিমা করার আগে এই সব কিছুই বিচার করতে হবে অনেকগুলি সংস্থার পলিসি পাশাপাশি মিলিয়ে দেখে।
স্বল্পকালীন লগ্নি
সাধারণত আমি তিন মাসের বেতন সেভিংস অ্যাকাউন্টে রাখার পক্ষপাতী। তার বেশি টাকা এলেই তা অন্য খাতে লগ্নি করতে হবে। এখন রেকারিং ছাড়া অশোকের কোনও স্বল্পকালীন লগ্নি নেই। আমার পরামর্শ—
• রেকারিং-এর অঙ্ক বাড়ান।
• অথবা ঋণপত্র নির্ভর ফান্ডে সিস্টেম্যাটিক ইনভেস্টমেন্ট প্ল্যান (এস আই পি) পদ্ধতিতে লগ্নি শুরু করুন।
দীর্ঘমেয়াদি সঞ্চয়
দীর্ঘমেয়াদে অশোকের মূলত দু’টি লক্ষ্য রয়েছে। সন্তানের পড়াশোনা ও বিয়ে এবং অবসরের লগ্নি। তাঁর এখনও সন্তান হয়নি। তবে সে জন্য এখনই সঞ্চয় শুরু করতে চান তিনি।
• আপনি চিঠিতে লিখেছেন, মিউচুয়াল ফান্ড এবং শেয়ারের মাধ্যমে দীর্ঘমেয়াদি লগ্নিতে আগ্রহী। সে জন্য বিশেষজ্ঞের পরামর্শ নিয়ে ডাইভার্সিফায়েড ইকুইটি ফান্ডে এসআইপি শুরু করুন।
• পিপিএফে লগ্নি বাড়ান। লগ্নি ও রিটার্ন উভয়ই করমুক্ত হওয়ায় এই প্রকল্প লগ্নির পক্ষে উপযুক্ত। এতে অবসরের সময়ে হাতে ভাল টাকা আসবে।
• আপনার বয়স কম, সে কারণে এখনই শেয়ারে লগ্নির সেরা সময়। অল্প অল্প করে ব্লু-চিপ শেয়ারে লগ্নির কথা ভাবুন। এখান থেকে ডিভিডেন্ড করমুক্ত। এতে মূল্যবৃদ্ধির সঙ্গে লড়াইয়ের রসদ পাবেন। তবে মিউচুয়াল ফান্ডের মতো এখানেও বিশেষজ্ঞের সঙ্গে কথা বলুন।
• মাঝে মাঝেই বিভিন্ন সংস্থা বাজারে করমুক্ত বন্ড ছাড়ে। তাতে নজর রাখুন।
তবে সব লগ্নিরই মূল কথা হল, প্রয়োজনে তা কাজে আসবে কি না। সেই অনুসারেই নিজের সাধ্যমতো টাকা রাখতে হবে। সে জন্য হিসাব করার সময়ে অবশ্যই মূল্যবৃদ্ধি ধরতে হবে।
করছাড়ের পুরো সুবিধা
চিঠিতে অশোক জানতে চেয়েছেন, কী ভাবে ৮০সি ধারায় করছাড়ের পুরো সুবিধা নিতে পারেন তিনি। উপরে যে যে-প্রকল্পগুলির কথা বললাম, সেগুলির মাধ্যমে কিছু করছাড় পাবেন। এর বাইরে, ইএলএসএস প্রকল্পে লগ্নির কথা ভাবতে পারেন। এগুলিতে ৩ বছরের ‘লক-ইন পিরিয়ড’ থাকে। অর্থাত্ তিন বছরের আগে টাকা তোলা যায় না। তার পরে চাইলে ধরে রাখতে বা প্রকল্প বন্ধ করে টাকা তুলে নিতে পারেন। প্রকল্পের সুবিধা হল, এগুলি সাধারণত নানা সংস্থার শেয়ারে লগ্নি করে। ফলে ১ বছর পর থেকেই এখানে লগ্নি করছাড়যুক্ত। নিতে পারেন ডিভিডেন্ডের সুবিধাও। তা-ও করমুক্ত।
ফ্ল্যাট-বাড়িতে লগ্নি
অশোকের ইতিমধ্যেই দু’টি ফ্ল্যাট আছে। ৩-৪ বছরে তিনি আরও বড় মাপের একটি ফ্ল্যাট কিনতে চান। শুধুমাত্র লগ্নি হিসেবে এই পদক্ষেপ করতে চাইলে, তাঁর এই ইচ্ছের সঙ্গে আমি একমত নই। কিন্তু তিনি যদি মনে করেন, সংসার বড় হলে তাঁর বেশি জায়গা প্রয়োজন হবে। সে ক্ষেত্রে একটি ফ্ল্যাট বিক্রি করে, সেই টাকা নতুন ফ্ল্যাটে কাজে লাগাতে পারেন। বাকিটা ঋণ নিতে পারেন।
আশা করব আমাদের পরামর্শ তাঁকে সঠিক দিশা দেবে।
(অনুরোধ মেনে নাম পরিবর্তিত)

এই খবরটি পড়ার জন্য সাবস্ক্রাইব করুন
5,148
1,999
429
169





সঠিক খবর পেতে গুগ্লে বেছে নিন আনন্দবাজার ডট কম

ফলো করুন আমাদের মাধ্যমগুলি





 Continue with Apple
 Sign in with Facebook


