



 Facebook
 Youtube
 Instagram
 Twitter
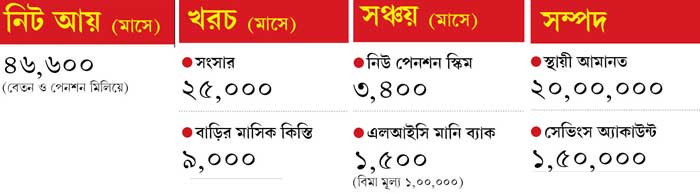
সুশীল (৪১) • স্ত্রী (৪০) • ছেলে (৬) • বাবা (৭৩) • মা (৬০)
বিমানবাহিনী থেকে অবসর নিয়েছেন • বর্তমানে কাজ করেন রাষ্ট্রায়ত্ত ব্যাঙ্কে • কলকাতায় থাকেন পরিবারের সঙ্গে
• চান ছেলের পড়াশোনার জন্য সঞ্চয় করতে • লক্ষ্য, নিশ্চিত সচ্ছল ভবিষ্যৎ
আজকের লেখা শুরুর আগে আমি প্রথমেই ভারতের সেনাদের শ্রদ্ধা জানাতে চাই। যাঁরা প্রতি মুহূর্তে নিজেদের জীবনের ঝুঁকি নিয়েও দেশের সেবা করেন। তাঁদের বেশির ভাগেরই কথা আমরা জানি না। কিন্তু তাঁরা না-থাকলে আমরা এত নিশ্চিন্তে থাকতে পারতাম না। সুশীল সে রকমই এক জন।
মাত্র কয়েক মাস আগেই বিমানবাহিনী থেকে অবসর নিয়েছেন সুশীল। যোগ দিয়েছেন রাষ্ট্রায়ত্ত ব্যাঙ্কে। কিন্তু দেখে অবাক লাগল এত ঝুঁকিপূর্ণ কাজের মধ্যে থাকলেও, তাঁর বিমার অঙ্ক অস্বাভাবিক কম! মাত্র ১ লক্ষ টাকা। অর্থাৎ ওই সময়ে তাঁর যদি কিছু হত, তাঁর পরিবারের চলত কী ভাবে, তা ভেবেই আমি অবাক হয়ে যাচ্ছি। সেই অবস্থা কিন্তু এখনও খুব একটা বদলায়নি। তিনি একটি ঝুঁকির কাজ ছেড়ে অন্য একটি সুরক্ষিত চাকরিতে যোগ দিয়েছেন ঠিকই, কিন্তু আগামী দিনে তাঁর বয়স বাড়বে। বাড়িতে বয়স্ক বাবা-মাও আছেন। পাশাপাশি, যে- সংসার চালাতে এখন ২৫ হাজার টাকা খরচ হয়, ভবিষ্যতে তাও বাড়বে অনেকটাই। রয়েছে ছেলের পড়ার খরচ, গৃহঋণের কিস্তিও। সব মিলিয়ে সুশীলের দায়িত্ব যে খুব একটা কম, তা কিন্তু নয়। ফলে এই অবস্থাতেও তাঁর কিছু হলে পরিবার অথৈ জলে পড়বে।
সম্প্রতি পরিচিত এক জনের ক্ষেত্রেও এই সমস্যা দেখেছি আমি। তাঁর মৃত্যুর পরে জানা গিয়েছে, সম্পদের পরিমাণ প্রয়োজনের তুলনায় নেহাতই কম। ফলে তাঁর পরিবার এখন অসুবিধার মধ্যে পড়েছে। অর্থাৎ দেখা যাচ্ছে প্রায় সব ক্ষেত্রেই বিমাকারী প্রকল্প কেনার সময়ে এর প্রয়োজনীয়তার কথা মাথায় রাখতে ভুলে যাচ্ছেন। তাই আসুন দেখে নিই জীবনবিমা কেনার আগে কী প্রশ্ন করবেন—

১) জীবনবিমা কিনব কেন?
এর উত্তর পেতে গেলে নিজেকে কিছু প্রশ্ন করতে হবে। যেমন, আপনার উপর কি পরিবারের দায়িত্ব রয়েছে? কোনও ফ্ল্যাট বা বাড়ি কিনেছেন, যার কিস্তি আপনাকেই মেটাতে হবে? আপনার হঠাৎ করে কিছু হলে সংসার চালানোর মতো মোটা তহবিল কি রয়েছে হাতে? এই প্রশ্নের উত্তরগুলি পেলেই বুঝতে পারবেন এখনই বিমা কেনা উচিত, নাকি কয়েক বছর অপেক্ষা করতে পারবেন।
২) বিমার অঙ্ক কত?
যে অর্থ কোনও সুরক্ষিত প্রকল্পে রেখে, প্রতি মাসে পরিবারের বর্তমান উপার্জনকারীর আয়ের সমান টাকা পাওয়া যাবে, তা-ই হবে বিমার অঙ্ক। তবে মাথায় রাখুন মূল্যবৃদ্ধির কথা।
৩) বিমায় রিটার্ন?
বেশির ভাগ জীবনবিমা যেহেতু ঋণপত্র নির্ভর প্রকল্পে লগ্নি করে, সেই কারণে এর রিটার্ন তুলনায় কম থাকে। যে -কারণে আমি মনে করি একে লগ্নির মাধ্যম হিসেবে না-দেখাই ভাল।
ভাবুন টার্ম পলিসি-র কথা
এই সব কিছু বিচার করেই বলব সুশীল এখনই কমপক্ষে ৫০ লক্ষ টাকার একটি টার্ম পলিসি কিনুন। কারণ তাঁর সম্পদ ও জীবনবিমা কোনওটাই বেশি নেই। ফলে টার্ম পলিসি ছাড়া উপায়ও নেই।
মানি ব্যাক পলিসি-র সমস্যা
বিভিন্ন বিমা সংস্থা মানি ব্যাক পলিসি বাজারে ছাড়ে। এই প্রকল্পগুলিতে লগ্নির পর নির্দিষ্ট সময় অন্তর থোক টাকা ফেরত পাওয়া যায়। যা শুনতে খুবই ভাল। কিন্তু নির্দিষ্ট সময়ে টাকা পাওয়া যায় বলে বেশির ভাগ ক্ষেত্রেই মেয়াদ শেষে এই ধরনের পলিসি-র রিটার্ন অন্যান্য প্রকল্পের তুলনায় কম। পাশাপাশি, যে-থোক টাকা হাতে আসে তা অন্য কোনও খাতে লগ্নির বদলে অধিকাংশ সময়ই নানা কাজে খরচ হয়ে যায়। ফলে সঞ্চয় করা হয়ে ওঠে না। তাই আমার মতে, এই পলিসি চালু রাখবেন কি না, তা ভেবে দেখুন।
স্থায়ী আমানতের বদলে
একটি বিষয়ে আমি একটু ধন্দে রয়েছি। সুশীলের বয়স ৪১। তিনি আগের চাকরি থেকে ২০ লক্ষ টাকা অবসর ভাতা পেয়েছেন। কিন্তু তার পুরোটাই স্থায়ী আমানতে রেখে দিয়েছেন। সেখান থেকে যদি ৯% সুদও পান, তা হলেও ৩০% কর ধরলে তা দাঁড়াবে ৬.৩ শতাংশে। যা মূল্যবৃদ্ধির তুলনায় কম। সেই টাকাই যদি তিনি বিভিন্ন খাতে ভাগ করে দিতেন, তা হলে তাঁর সম্পদ অনেকটাই বৃদ্ধি পাওয়ার সম্ভাবনা ছিল। যে কারণে আমি বলব আপনি বিশেষজ্ঞের সঙ্গে কথা বলুন। ওই ২০ লক্ষের থেকে কিছু টাকা তুলে নিয়ে, তা বিভিন্ন ভাল সংস্থার শেয়ার কেনার কাজে লাগাতে পারেন। এতে সুরক্ষিত এবং ঝুঁকিপূর্ণ দুই ধরনের প্রকল্পেই লগ্নি ছড়িয়ে দেওয়া হবে।
ঝুঁকির কথা মাথায় রেখে অনেকেই মিউচুয়াল ফান্ড বা শেয়ার বাজারে লগ্নি থেকে দূরে থাকেন। কিন্তু খেয়াল করলে দেখবেন, দেশে বিভিন্ন সংস্থার শেয়ার গত কয়েক বছরে ১৫ শতাংশের বেশি রিটার্ন দিয়েছে। সাময়িক ভাবে বাজার পড়লেও, দীর্ঘমেয়াদে এই লগ্নি কিন্তু সুফল দিতে পারে। ফলে এই বাজারে টাকা ঢালার সময়ে অবশ্যই বেশি দিনের কথা মাথায় রাখুন।
সন্তানের পড়াশোনা ও সচ্ছল অবসর
• ছেলের উচ্চশিক্ষার জন্য ১২ বছর সময় রয়েছে। এ জন্য আপনি ডাইভার্সিফায়েড ইকুইটি ফান্ডে লগ্নি করতে পারেন।
• একটি পিপিএফ চালু করুন। এখানে দীর্ঘ মেয়াদের জন্য টাকা রাখা যাবে। যা অবসরে কাজে লাগবে।
• অবসরের জন্য ঋণপত্র ও শেয়ার নির্ভর ফান্ডে নতুন লগ্নি শুরু করুন।
• হাতে হঠাৎ করে থোক টাকা এলে, তা দিয়ে এনএসসি করার কথা ভাবুন। অথবা স্থায়ী আমানতেও রাখতে পারেন। শেয়ার ও ঋণপত্রের অনুপাত ধরে রাখতে যা সাহায্য করবে।
• চাইলে কিনতে পারেন কর ছাড়যুক্ত বন্ডও। অনেক সংস্থাই এই ধরনের বন্ড বাজারে ছাড়ে।
• সাধারণ ভাবে আমি বিমা সংস্থার থেকে কোনও ধরনের পেনশন প্রকল্প কেনার পক্ষপাতী নই। যে কারণে নিজস্ব তহবিল গড়ে তোলার উপরই জোর দেব। উপরের লগ্নিগুলি কিছুটা হলেও সেই পথে এগিয়ে দেবে।
বিমানবাহিনী ও ব্যাঙ্ক— সুশীলের দুই চাকরিতেই স্বাস্থ্যবিমার সুবিধা রয়েছে। তাই এই বিমা নিয়ে নিশ্চিন্তে থাকতে পারেন।
(অনুরোধ মেনে নাম পরিবর্তিত)

এই খবরটি পড়ার জন্য সাবস্ক্রাইব করুন
5,148
1,999
429
169





সঠিক খবর পেতে গুগ্লে বেছে নিন আনন্দবাজার ডট কম

ফলো করুন আমাদের মাধ্যমগুলি



 Continue with Apple
 Sign in with Facebook


