



 Facebook
 Youtube
 Instagram
 Twitter

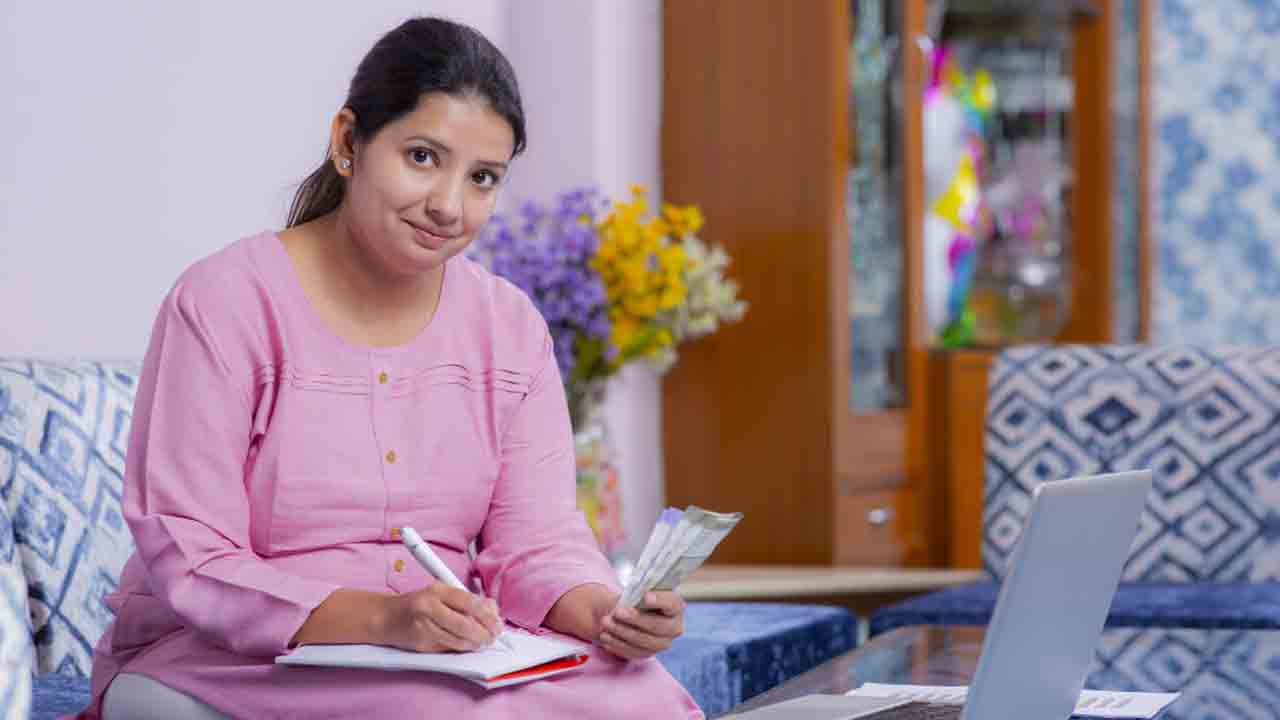

গৃহিণীরা চাইলে নিজেরাই তাঁদের পায়ের তলার জমি তৈরি করে নিতে পারেন। সঞ্চয় গড়ে তুলতে কারও দেওয়া অর্থের উপর ভরসা করার প্রয়োজন নেই। উপার্জন না হয় করেন না, অপচয় তো রুখতে পারেন। অকারণ-অপ্রয়োজনীয় খরচে রাশ টানতে পারেন। যে খরচ আপনার হাতে, তা নিয়ন্ত্রণে রেখে যে অংশটা বাঁচাতে পারবেন তার উপরে তো আপনারই অধিকার। এর পরের রাস্তা হল, ওই জমানো টাকা নানা ভাবে একটু একটু করে বাড়ানো। এতেই গড়ে উঠবে নিজস্ব সঞ্চয়। হাতে কিছুটা অর্থ আসার জন্য কারও উপরেই নির্ভর করতে হবে না।
হাতে তাঁর জাদুকাঠি
এক সময়ে মা-ঠাকুরমারা রোজ ভাতের চাল নেওয়ার সময় এক মুঠো করে সরিয়ে রাখতেন একটা কৌটোয়। সঞ্চয়ের এমন উদাহরণ বোধহয় আর দুটো হয় না। তাঁরা টাকা জমাতে ব্যাঙ্ক-ডাকঘরে ছোটেননি কিন্তু সঞ্চয়ের গোড়ার পাঠটা শুরু করেছেন এ ভাবেই। সেই এক মুঠো করে জমতে থাকা চালের ভান্ডার হত অসময়ের সঙ্গী। আবার কোনও কোনও মাসের শেষে শূন্য হাতে মায়ের সামনে হাত পেতে দাঁড়ালেই মা তাঁর জাদুকাঠি বার করেন। টাকা জুগিয়ে চমকে দেন। সংসার খরচ থেকে সন্তর্পণে বাঁচানো ওই টাকাই তখন পরিত্রাতা। অর্থাৎ সঞ্চয় শুরু হয় সংসার থেকেই। ফলে ঘরকন্নার পাশাপাশি সেই অভ্যাসও শুরু করে দেওয়া যায়। শুধু মাথায় রাখতে হবে কয়েকটি বিষয়—
কোথা থেকে কী ভাবে টাকা বাঁচাবেন সেটা সম্পূর্ণ আপনার উপর নির্ভর করছে। যেমন, বাজার খরচের পরে ফিরতি টাকাটা একটা বাক্সে রাখুন নিয়মিত। খরচের অভ্যাস একটু বদলাতে পারলে ভাল। শখ-আহ্লাদ তো মেটাবেন বটেই। কিন্তু মাঝেমধ্যে ইচ্ছেকে বশে রাখতে পারলে আরও বেশি লাভ। একটা কাজ করতে পারেন, ওই ইচ্ছেটা পূরণ করতে যা খরচ হত, সেটাই সঞ্চয়ের বাক্সে রেখে দিন। এ ছাড়াও, প্রতিদিন ওই বাক্সে অল্প করে টাকা রাখতে থাকুন। ধীরে ধীরে দেখবেন একটা তহবিল গড়ে উঠেছে, যা একান্তই আপনার।
কোন পথে যে চলি
এ বার নজর দেওয়া যাক সংগঠিত সঞ্চয়ের দিকে। হাতে থাকা ১০০ টাকা আলমারিতে রেখে দিলে তা ১০০-ই থাকবে। কিন্তু ব্যাঙ্ক-ডাকঘরে জমালে সুদ পাবেন। ফলে কম-বেশি বাড়বেই। আর্থিক বিশেষজ্ঞ অমিতাভ গুহ সরকারের কথায়, “গৃহিণীদের টাকা জমানোর অভ্যাস তৈরি হওয়া অত্যন্ত জরুরি। কারণ, যে কোনও সংসারের মূল স্তম্ভ তাঁরা। পরিবারের এমন এক অংশ, যাঁরা একসঙ্গে একাধিক কাজ করেন। সংসার চালান, সন্তানের দৈনন্দিন খুঁটিনাটি সামলান, পরিবারের সকলের প্রয়োজন, পছন্দ, খাওয়াদাওয়া সমেত সব দিকে নজর রাখেন। তিনিই সংসারের অর্থমন্ত্রী। ফলে ভারসাম্য রেখে এগিয়ে যাওয়ার ক্ষমতা তাঁর সহজাত।”
কিছু পরামর্শ দিলেন অমিতাভ—
- আগেকার দিনে প্রতি বৃহস্পতিবার লক্ষ্মী পুজোর সময়ে আসনে রাখা একটি বাক্সে ১ টাকার কয়েন রাখা হত। এটা ছিল বাড়ির মহিলাদের সঞ্চয়ের অভ্যাস গড়ে ওঠার প্রথম সোপান। আপনার ক্ষেত্রে সেটা হোক জমানো টাকা সেভিংস অ্যাকাউন্টে রাখা। সামান্য হলেও সুদ পাওয়া যাবে। অ্যাকাউন্ট না থাকলে খুলে নিন।
- প্রধানমন্ত্রী জনধন যোজনা-র অ্যাকাউন্ট খুলতে পারেন। এটি ‘জ়িরো ব্যালান্স’ অ্যাকাউন্ট। প্রাথমিক ভাবে কোনও টাকা না রাখলেও খোলা যায়। বাড়তি হিসেবে দুর্ঘটনা বিমা এবং রুপে ডেবিট কার্ডের সুবিধা পাওয়া যায়।
- বাজারে নানা ধরনের সঞ্চয় প্রকল্প রয়েছে। তবে সমাজমাধ্যম-সহ নেট দুনিয়ায় ছড়িয়ে থাকা পরামর্শগুলিতে ভরসা না করাই ভাল। স্বীকৃত কোনও বিশেষজ্ঞের সাহায্যে সঞ্চয় বা লগ্নি প্রকল্প বেছে নিতে পারেন।
- পুঁজি গড়ার জন্য জমানো টাকা দিয়ে ব্যাঙ্কে ফিক্সড ডিপোজ়িট করতে পারেন। নির্দিষ্ট সময় পরে সুদ সমেত কিছুটা বেশি হাতে পাবেন।
- অল্প টাকার মাসিক কিস্তিতে ব্যাঙ্কে রেকারিং ডিপোজ়িটে টাকা রাখতে পারেন। চক্রবৃদ্ধি হারে সেই টাকা বেড়ে মেয়াদ ফুরোনোর পরে বড় অঙ্ক হবে।
- ফিক্সড ডিপোজ়িট কিংবা রেকারিং-এর মেয়াদ শেষের পরে হাতে আসা থোক টাকা আবার কোনও সেভিংস বা ভাল লগ্নি প্রকল্পে লাগিয়ে দিতে পারেন।
- মহিলাদের অনেকে আগে সরকারি প্রকল্প থেকে মাসে ১৫০০ টাকা পেতেন। এখন যোগ্যরা পাচ্ছেন ৩০০০ টাকা। এখন থেকে মাসে অতিরিক্ত ১৫০০ সরিয়ে নিয়মিত লগ্নি করে গেলে ৫ কিংবা ১০ বছরে অনায়াসে বড় তহবিল গড়ে তুলতে পারা যাবে।
- শেয়ার বাজার খুব ঝুঁকির জায়গা। লোকসানের সম্ভাবনা বিস্তর। কিন্তু ভাল শেয়ারে ভেবেচিন্তে ঠিক পথে লগ্নি করতে পারলে বিপুল রিটার্নও আসতে পারে। কাছের মানুষের সঙ্গে পরামর্শ করে মাসিক কিস্তিতে অল্প টাকার এসআইপি করতে পারেন। মাসে মাত্র ৫০০ টাকা কিংবা সুযোগ অনুযায়ী তার কিছু বেশি মিউচুয়াল ফান্ডে এসআইপি পদ্ধতিতে জমিয়ে লম্বা মেয়াদে বড় তহবিল গড়ে তোলা সম্ভব। এখানে চক্রবৃদ্ধির ম্যাজিক কাজ করে অর্থাৎ আয়ের উপরে আয় জমে সঞ্চয় বড় আকার ধারণ করে।
- গৃহিণীদের জন্য আলাদা কোনও প্রকল্প না থাকলেও, তাঁরা চাইলে নিজের ১০ বছর বা তার কমবয়সি কন্যাসন্তানের জন্য সুকন্যা সমৃদ্ধি যোজনার অ্যাকাউন্ট খুলতে পারেন। প্রতি আর্থিক বছরে (এপ্রিল থেকে পরের বছরের মার্চ) সর্বনিম্ন ২৫০ টাকা রাখতে পারবেন। সর্বোচ্চ ১.৫০ লক্ষ টাকা পর্যন্ত জমা দেওয়া সম্ভব। এটি ভারত সরকারের একটি স্বল্প সঞ্চয় প্রকল্প, যার বর্তমান সুদের হার বার্ষিক ৮.২%।
- পাবলিক প্রভিডেন্ট ফান্ড বা পিপিএফ অ্যাকাউন্ট খুলে ফেলতে পারেন। প্রতি আর্থিক বছরে সর্বনিম্ন ৫০০ টাকা জমা দিলেই চলে। সুদের হার বার্ষিক ৭.১%।
- জমাতে জমাতে হাতে বেশ কিছুটা তহবিল তৈরি হয়ে থাকলে ডাকঘরের মাসিক আয় প্রকল্পে তা রেখে নিয়মিত ও নিশ্চিত মাসিক আয়ের ব্যবস্থা করতে পারেন। শখ-আহ্লাদ বা প্রয়োজন মেটানোর পরেও হাতে কিছু রয়ে গেলে, সেটা জমাতে থাকুন। এখানে সুদ বার্ষিক ৭.৪%।
- ৬০ বছর বা তার বেশি বয়সি গৃহিণীরদের জন্যও আলাদা ব্যবস্থা আছে। তাঁরা সিনিয়র সিটিজেন্স সেভিংস স্কিমে টাকা রাখতে পারেন। বর্তমান সুদের হার বার্ষিক ৮.২%।
তৈরি থাকুন
গৃহিণী হিসেবে ঠিক সঞ্চয়ের কথা ভাবার কারণ মূলত দু’টি। প্রথমত, নিজের অর্থনৈতিক স্বাধীনতা এবং ভবিষ্যতের পুঁজি। দ্বিতীয়ত, বিপদে কাজে লাগানোর মতো তহবিল তৈরি করা। অনেককে তো রোজগার না থাকায় নানা সময়ে খোঁটাও শুনতে হয়। নিজের জন্য, নিজের মা-বাবার জন্য কিছু করতে গেলে পড়তে হয় প্রশ্নের মুখে। তা ছাড়া, ভবিষ্যৎ অনিশ্চিত। স্বামীর অনুপস্থিতিতে খরচ চালানোর প্রয়োজন পড়তে পারে। এমন সময় নিজস্ব কিছু পুঁজি থাকলে ঘুরে দাঁড়ানোর সময় পাওয়া যায়। কারও মুখের দিকে তাকিয়ে থাকতে হয় না। তা ছাড়া, নিজের সঞ্চয়ের টাকায় বাবা-মা, স্বামী বা সন্তানের শখের কোনও জিনিস কিনে দিতে পারার আনন্দই আলাদা।
মাথায় রাখতে হবে
অর্থকরী দিকটি কর্তা সামলান বলে হয়তো কোনও দিন আপনি মাথা ঘামাননি।বিশেষজ্ঞ অমিতাভ গুহ সরকারের পরামর্শ, নিজস্ব সঞ্চয় গড়ে তোলার জন্য পা বাড়াতে চাইলে কিছু বিষয় মাথায় রাখা জরুরি। তিনি জানাচ্ছেন:
- সবচেয়ে আগে একটা আর্থিক পরিকল্পনা তৈরি করে নিন। মানে, যে টাকাটা জমাবেন, সেটা দিয়ে আপনি ঠিক কী করতে চান। যদি আপনার উদ্দেশ্য হয় স্বামীর অবর্তমানে বা তাঁর অবসরের পরের পুঁজি নিশ্চিত করা, সে ক্ষেত্রে এক রকম পরিকল্পনা কাজে লাগবে। আবার সন্তানের পড়াশোনার জন্য টাকা রাখতে চাইলে আর এক রকম।
- প্রথমত এমন প্রকল্প সঞ্চয়ের জন্য বেছে নিন, যাতে মাসিক কিস্তিতে সামান্য টাকা দিলে চলে। এতে প্রয়োজনে আপনি হাতখরচ থেকে বাঁচানো টাকা থেকেই সঞ্চয় চালিয়ে যেতে পারবেন।
- সম্ভব হলে প্রকল্প অনলাইনে এবং সহজে সামলানোর মতো করুন, যাতে সংসারের দায়িত্ব সামলে আপনাকে বেশি বাইরে ছোটাছুটি করতে না হয়। অটোমেটেড ব্যবস্থা বেছে নিলে কাজটা সহজ হতে পারে। মানে, যেখানে প্রকল্পে জমা দেওয়ার নির্দিষ্ট কিস্তির টাকা সোজাসুজি আপনার ব্যাঙ্ক অ্যাকাউন্ট থেকে কেটে নেবে।
- এমন প্রকল্পে টাকা রাখুন, যা থেকে আয় বাজারের ওঠা-নামার উপর নির্ভর করলেও আসল মূলধন সুরক্ষিত থাকে। প্রকল্পে করছাড়ের বিষয়টা বুঝে নেবেন। তার মেয়াদ শেষ হওয়ার পরে যে টাকাটা হাতে আসবে, তা করমুক্ত কি না দেখে নিতে হবে।
তবে বিনিয়োগ করার আগে একটু ভাবনাচিন্তা করে বা বিশেষজ্ঞের সঙ্গে আলোচনা করে নিতে পারেন। না বুঝে, না জেনে শুধু বিজ্ঞাপন দেখে প্রলোভনের ফাঁদে পড়বেন না। সঞ্চয়ের জগতে পা যখন দেবেন স্থির করেছেন, তখন এ নিয়ে একটু পড়াশোনা করলে উপকৃত হবেন। আত্মবিশ্বাসও বাড়বে।
আমিও পারি
আপনার রান্নার হাত ভাল হলে হোম ডেলিভারি, ক্লাউড কিচেনের মাধ্যমে রোজগার করতে পারেন।
লেখালিখির অভ্যাস থাকলে, গ্রাফিক ডিজ়াইনিং-এর কাজেও ভাল রোজগার হয়।
এখন অনলাইন কনটেন্ট ক্রিয়েশনে ভাল রোজগার করা যায়, পছন্দের বিষয় বেছে নিন।
টিউশন পড়াতে পারেন।
নাচ, গান, আঁকা, যন্ত্রসঙ্গীতের অভ্যাস থাকলে কাজে লাগান। সেগুলো শিখিয়েও উপার্জন করা সম্ভব।
বাড়িতে অতিরিক্ত ঘর থাকলে পেয়িং গেস্ট রাখতে পারেন।
মডেল: অঙ্কিতা মজুমদার
ছবি: দেবর্ষি সরকার

এই খবরটি পড়ার জন্য সাবস্ক্রাইব করুন
5,148
1,999
429
169





সঠিক খবর পেতে গুগ্লে বেছে নিন আনন্দবাজার ডট কম

ফলো করুন আমাদের মাধ্যমগুলি



 Continue with Apple
 Sign in with Facebook


